中国 FPGA の歩み:万能チップから自立へ——どこまで来て、何がまだ足りないか
30 年間 AMD(Xilinx)と Altera の二強が支配してきた市場が、いま中国で書き換えられている。市場規模は 400 億元に迫り、自給率は 30% 突破が見込まれる一方、500K ゲート超のハイエンドデバイスは依然として国産勢の禁止区間だ。本稿は中国 FPGA の進捗、基礎、深い水域を解剖する。
FPGA(Field-Programmable Gate Array)はしばしば「万能チップ」と呼ばれる——固定機能を持たず、ハードウェア記述言語で「プログラム」されて初めて専用回路になり、ミリ秒単位で再定義できる。基地局での Gb/s 級プロトコル処理、レーダのビームフォーミング、金融取引の低遅延マッチング、AI 推論の決定論的加速——高スループット・低遅延・必要に応じた変更性を要求するシナリオこそ FPGAの本領だ。CPU・GPU に次いで 3 つ目に広く検証された汎用計算形態であり、中国の「チップ不足」リスト上で最後に残された要塞クラスのカテゴリでもある。
多くのチップカテゴリと異なり、FPGA の難しさは二重だ:極めて複雑なチップを作ることに加え、そのチップを「従順にする」ソフトウェアツールチェーンを書かなければならない。言い換えれば FPGA ベンダはチップを売っているのではなく、「ハード + ソフト + IP + エコシステム」の完全な生態系を売っている。だからこそ 30 年間市場が 2 社に支配され、国産置換がここまで難しく——そしてここまで重要なのだ。
I. 30 年の二強体制:なぜ FPGA はこれほど難しいのか
グローバル FPGA 市場は長く安定した二強体制だった:AMD(2022 年 2 月に約 490 億ドルで Xilinx 買収を完了)と Intel の Altera(2015 年に Intel が 167 億ドルで買収、2025 年 9 月に株式の 51% を Silver Lake へ売却し独立会社として運営)が高密度 FPGA 売上の 80%–85% を握り、Xilinx 単独で市場の約 51% を占める。低消費電力エッジ市場は Lattice が主導し、放射線耐性宇宙市場は Microchip が占める。
この地図には三層の堀がある。第一は特許とアーキテクチャ:FPGA の核心特許はほぼすべて米国企業が保有し、LUT 構造・プログラマブル相互接続・設定回路まで数十年かけて塀を積み、後発はアーキレベルで迂回困難だ。第二はソフトツールチェーン:Xilinx の Vivado と Intel の Quartus は開発者が依存する「OS」そのもので、タイミングクロージャ、配置配線、デバッグ、IP 生成がすべてその上で動く。第三はエンジニアの習慣と生態系:装置ベンダの通信プロトコルスタックと信号処理アルゴリズムが 10 年以上 Vivado 上に積み重なり、コード資産とデバッグ経験が層になっている——プラットフォームを替えれば振り出しに戻る。この切替コストはウェハ上のどのプロセス壁よりも越えにくい。
だからこそ中国 FPGA の追及は「チップを作る」という単純な話ではなく、アーキ・EDA・生態系を巡る持久戦なのだ。
II. 転換点:ZTE 事件から 7 年
2018 年 4 月、米国商務省は ZTE に対し 7 年間の輸出拒否措置を発動し、米国企業による部品・ソフト・技術の販売を禁止した。この事件は当年 ZTE に 69 億 8300 万元の損失を直接もたらし、業界全体で「FPGA 供給断絶」が初めて現実の恐怖となった——当時、通信基地局のハイエンド FPGA にはほぼ国産代替がなく、基地局ベースバンド FPGA や Broadcom/Intel などのサーバチップは証券会社から「現状代替なし」と明示された。
その後、ZTE 事件を引き金に国産置換は国家戦略レベルへ引き上げられ:大基金は投資を増やし、信創(IT 応用革新)政策が広がり、エンティティリストが圧力を重ねた。川下顧客は「国産を使う勇気がない」から「国産を用意せざるを得ない」へと変わった。こうして中国 FPGA ベンダは最も希少な 2 つのもの——受注の入り口と試行錯誤の機会——を手に入れた。業界の言葉を借りれば、置換は「農村が都市を囲む」経路で進む:特殊用途・民生低価格市場が先に置換を完了し、通信・産業ミドルレンジが続き、500K ゲート超の大容量デバイスが攻撃継続中だ。
置換の三段跳び
突破口期(2018–2020):「使えない」から「試す勇気」へ
大基金投資が始まり、信創パイロットが発足。サプライチェーン安全に敏感な業界——特殊用途、電力、鉄道交通——が国産デバイスを先行採用し、中国 FPGA はゼロからイチへ進んだ。
量産ランプ期(2021–2023):中低端のスケール置換
40/55nm プロセスが成熟し、28nm 製品が次々量産入り。通信、産業制御、機械ビジョンといったミドル市場が立ち上がり、国産ベンダはサーバ SmartNIC や産業制御システムのシナリオで扉を開いた。
ハードコア突撃期(2024–2026):ハイエンドと生態系へ
FinFET プロセス製品が着地し、メガゲートデバイスがリリースされ、異種 SoPC が商用利用へ。主戦場は大容量デバイス・先端プロセス・ソフト生態系への正面攻撃に移った。
III. 現在位置:市場、シェア、自給率
まず全体像。中研普華の予測によれば、中国の FPGA チップ市場は 2024 年に約 249.9 億元(前年比 +19.78%)、2025 年には 332.2 億元を突破する見込み、2025–2030 の CAGR は約 22.5%。Frost & Sullivan の数値はやや異なり:中国市場は 2020 年の約 150.3 億元から 2025 年には約 332.2 億元へ、CAGR 約 17.2%。グローバル市場は 2025 年に 125 億ドル超、MarketsandMarkets は 2030 年に約 193.4 億ドル(2025–2030 CAGR 10.5%)、アジア太平洋が世界最速成長地域とする。
次に結果。7 年間の国産置換で最も直感的な変化はシェアだ:中国市場での国際 2 巨頭の合算シェアは 2021 年の約 78% から 2025 年には約 57% へ低下し、一方で紫光同創・复旦微・安路が合わせて約 29% に迫った。モルガン・スタンレーは中国の FPGA 自給率が 2025 年に約 37% へ上昇、現地ベンダの TAM 全体は 2021 年の 4.76 億ドルから約 20 億ドルへ、CAGR 約 42% と予測する。
だが分解すれば置換の質は不均一だ:特殊用途・民生低価格市場はほぼ自立を達成、通信・産業ミドルレンジは浸透加速中、500K ゲート超の大容量デバイスは依然「国際勢の禁止区間」——国産フラグシップは 500K ロジックエレメント以下に集中し、非先端プロセスが主シェアを握る。スケール成長を超え、構造的なハードバトルは始まったばかりだ。
IV. ベンダ地図:並進する五つの勢力
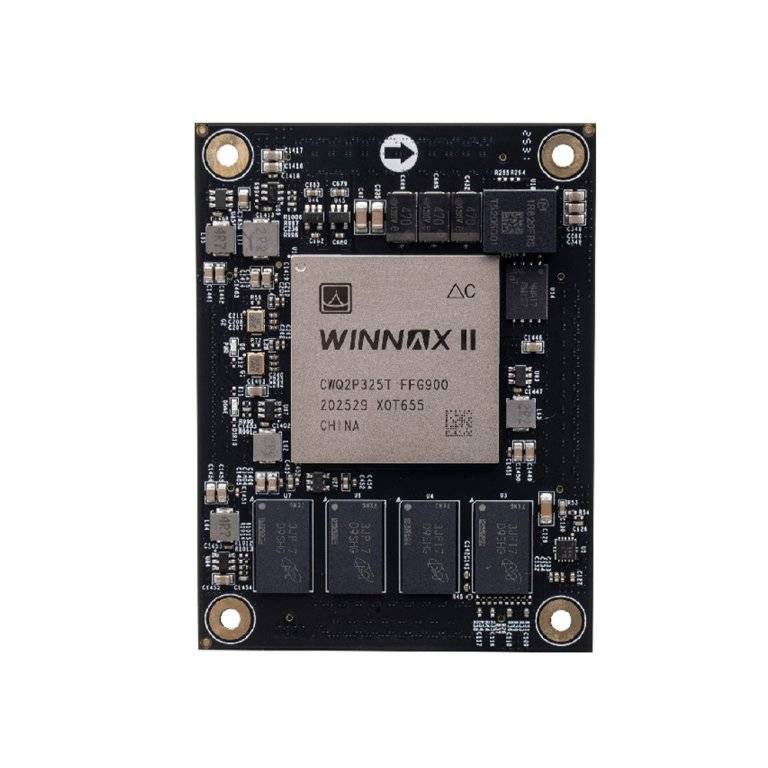
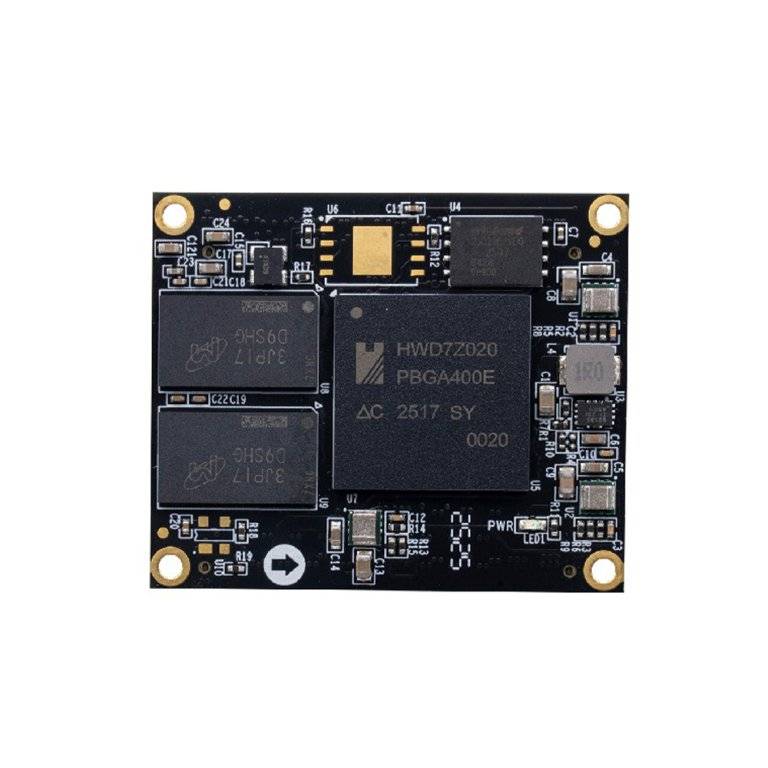
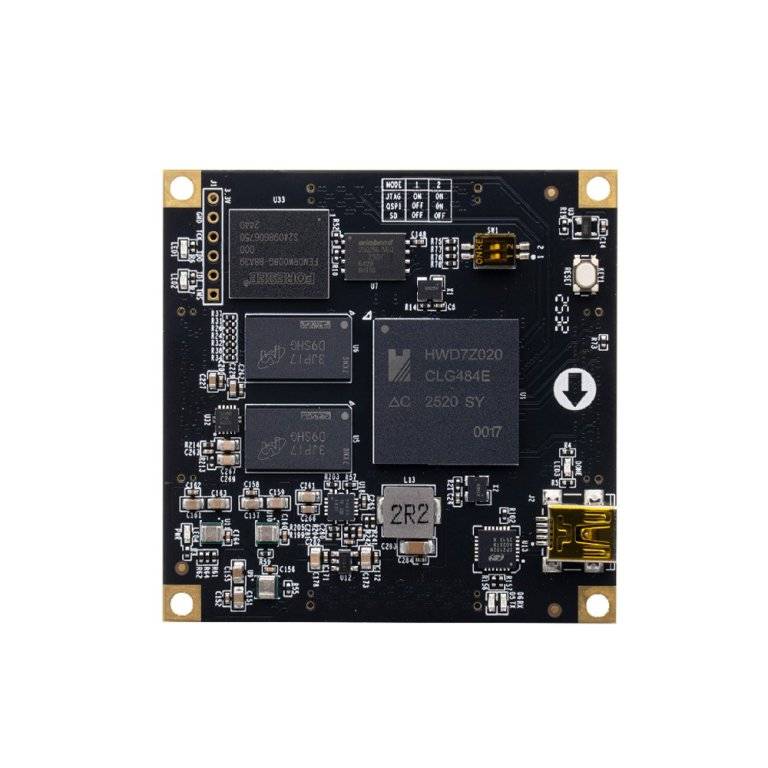
中国 FPGA は単独主役劇ではなく、紫光同創を頭目に、复旦微と安路科技を両翼とし、高雲 Gowinと京微齐力がニッチトラックを専門とする多極地図だ。
| メーカー | 代表製品・技術 | プロセス | 主市場 |
|---|---|---|---|
| 紫光同創(PANGOMICRO) | Logos-2(25K–200K LUT);Titan-3(FinFET、国際ハイエンド狙い);PG3T1300/1500 メガゲート;Kosmo-2/3(CPU+FPGA+NPU 異種) | 28nm / FinFET | 通信、サイバーセキュリティ、データセンター、AI 推論、産業、車載 |
| 复旦微 | 28nm メガゲート(国産初量産、約 700K ロジック、13.1Gbps SerDes、DDR4、ハード ARM コア + AI 加速);4 シリーズ:10M/100M/メガゲート/SoPC | 28nm 量産、14nm 試作 | 通信コアネットワーク、医療機器、車載、特殊用途 |
| 安路科技 | 28nm PH1A シリーズ、FPSoC;ELF5 低消費小容量(2.5K–15K LUT、55nm) | 28nm / 55nm | 産業制御、表示ドライバ、AI サーバ周辺、民生 |
| 高雲 Gowin | LittleBee GW1N(55nm)、ChenXi GW2A 低消費シリーズ | 55nm / 28nm | 低消費エッジ、産業、民生 |
| 京微齐力 | CPE 再構成可能計算プラットフォーム(プロセッサ + プログラマブルロジック融合) | 28nm 級 | 産業、エッジインテリジェンス、信創 |
二つの信号に注意。第一に、紫光同創は 2024 年に FinFET ベースの Titan-3 シリーズを投入;PG3T1300/1500 は同社いわく「中国で唯一の独自 IP を持つ 2 つのメガゲート高級 FPGA」で、ハイエンド通信とデータセンターのシナリオに入り、2025 年に IPO 補導申請を完了した——中国 FPGA が資本市場へ向かう画期的な一歩。第二に、2004 年に FPGA 開発を始めた老舗・复旦微が 28nm メガゲートの量産を「中国初」で達成し、下向きには 10 メガゲート試作と PSoC 製品ラインへも伸びた。安路は「完全自研 + ハイエンド/ローエンド双線路」を進み:28nm ミドル + 55nm 低消費小容量、ELF5 シリーズは 2026 年リリースで AI サーバ周辺と産業自動化を狙う。
V. 技術進捗:55nm から FinFET へ、百万ゲートから十億ゲートへ
プロセスと規模の断面を見れば、中国 FPGA は世代跳躍を完了しつつある:40/55nm は量産成熟済み、28nm が現在の主流ノード、2024 年に FinFET プロセス製品が着地、14nm 級製品が試作段階へ。ロジック規模では、国産デバイスは百万ゲートから数千万ゲートを越えて足場を築き、十億ゲート級(約 700K–1M ロジックエレメント)が「ゼロからイチ」を達成した。
成熟ノード(55/40nm)・量産済み——低消費小容量デバイス(高雲 LittleBee、安路 ELF など)が産業制御と民生をカバー、このレンジでは国産勢が完全な競争力を持つ。
現在主流ノード(28nm)・全面展開中——紫光同創 Logos-2/Titan-2、复旦微メガゲート、安路 PH1A がすべて 28nm ベース;SerDes(10–13.1Gbps)、DDR3/DDR4、PCIe Gen3 といった高速インターフェースが徐々に揃う。
先端ノード(14nm / FinFET)・破冰中——紫光同創 Titan-3(FinFET、2024)が国際ハイエンドを狙い、复旦微の 14nm 十億ゲートが試作入り、ハイエンド容量と電力指標が国際製品へ収束しつつある。
アーキ跳躍(異種統合)・並進中——国産 SoPC/PSoC は「FPGA + ハードコア CPU」から「CPU + FPGA + NPU」マルチコア異種(紫光 Kosmo、复旦微 PSoC)へ進み、Xilinx Zynq/Versal への道が形になり始めている。
ただ冷静であらねばならない:プロセスは入場券に過ぎず、本当の分水嶺はアーキとソフトだ。国際勢のハイエンド製品(AMD Versal ACAP、Intel Agilex 7)は FPGA を「適応型計算プラットフォーム」へ格上げし、AI Engine ベクトルプロセッサアレイ、マルチドメイン専用アーキ、データセンター級ネットワーク IP を統合する——Versal AI Core シリーズは 10nm 競合比で 2.7 倍のパフォーマンス/ワットを主張する。こうしたプラットフォーム級能力のフルベンチマークは、国産勢にとってまだ初期追走段階だ。
VI. 本当の深い水域:五つの課題
課題 1:EDA とソフトツールチェーン——最も厚い壁
清華大学マイクロエレクトロニクス研究所の魏少軍教授はかつて率直にこう言い切った:EDA の二つの核心である「論理合成」と「配置配線」について、国内は「貢献がほぼゼロで、触れてすらいない」と。この言葉は今も中国 FPGA の最も痛い脚注だ。2026 年に成都のシノマイクロが初のメガゲート論理合成強化 EDA ツールを発表した際も、責任者は同じように指摘した:大規模 FPGA にとって「ハードの性能突破は一つだが、よりクリティカルな性能ボトルネックはソフトにある」と。
その差は開発体験で手に取れる:200MHz+ を狙う設計では、国産 PDS/TD ツールが配置配線を 3–4 周回、ときに手動フロアプランまで要して収束させる一方、Vivado は一発で通ることもある。IP カタログの深さも明らかに浅い——国産ツールチェーンは DDR3/DDR4、PCIe Gen2/3、SGMII、基本映像インターフェースなど約 40 コアをカバーするが、JESD204B/C など高速 ADC/DAC IP は依然空白だ。ツールチェーンの各周回が、ハイエンド設計での中国 FPGA の使いやすさを直接決める。
課題 2:生態系とエンジニアの習慣——プロセスより越えにくい堀
前述のとおり、Vivado/Quartus 上で 10 年以上積み重ねられたコード資産・デバッグスクリプト・エンジニアの体が覚えた手順が最強のユーザ粘着だ。装置ベンダにとって FPGA プラットフォームを替えることは、プロトコルスタックの書き直し、再タイミング、IP 再購入を意味し、コストは極めて高い。この「習慣の壁」を崩すには、デバイスの価格性能比だけでは足りず、移行ツール、互換 IP、密接な技術サポート——長期的な生態系プロジェクトが要る。
課題 3:プロセスとハイエンドデバイス能力
国産フラグシップは依然として 28nm 以下の成熟ノードに集中し、7nm 以下の先端プロセス、超大規模ロジック資源、データセンター級 AI FPGA は国際リーダーに後れを取る。超高速 SerDes(56G/112G PAM4)、HBM 統合、先端パッケージ(2.5D/3D)といったハイエンド要件はまだ構築途上だ。外部装置と生産能力の制約も受け、先端プロセスへのアクセスは国際勢ほど順調ではない。
課題 4:商業ループの閉鎖——「作れる」から「うまく売れる」へ
京微齐力の王海力 CEO は、中国 FPGA が市場に届くまでの六つの壁を整理した:チップ価格、システム移行、ソフト効率、製品安定性、アフター保守、量産出荷。FPGA は使用閾値が高く検証周期も長い——顧客は「国産」ラベルだけで安定性と長期供給の要求を下げたりはしない。国産ベンダの売上規模はまだ小さく、研究投資と生産ランプの圧力が共存する。
課題 5:人材の溝
FPGA は最も学際能力を要するチップカテゴリだ——デバイスアーキ、EDA アルゴリズム、応用開発がすべて欠かせない。国内では EDA 配置配線アルゴリズムのシニア人材は「ほぼ存在しない」とされ、FPGA とシステム設計の両方を持つシニアエンジニアは長らく不足状態だ。人材蓄積がハイエンドへの疾走を直接拘束する。
VII. 突破口:見えている四つの道
課題は多いが、突破経路はすでに明確で、業界に検証されつつある:
第一に、単独チップ売りではなく「システムソリューション」へ格上げする。中国 FPGA は中低端で価格性能比とサービス応答のアドバンテージが明確だが、チップ単体の価値は限定的。ボードベンダ、ソリューションプロバイダ、システムインテグレータと「チップ–ボード–システム」の完全な链を形成し(基地局やサーバ NIC でよく見られる「FPGA + ボード」バンドルモデルのように)、価値を分厚くすることが国産デバイス出荷をスケールさせる現実的な道だ。
第二に、AI 時代の決定論的計算に賭ける。AI 推論とアクセラレータカードが FPGA の価値を再燃させた:低遅延、再構成可能性、制御可能な電力——SmartNIC、エッジ推論、高頻度取引に特に向く。データセンター級 AI FPGA は国際勢の新たな戦場であり、GPU 正面衝突を避け「計算オフロード + ネットワーク処理」で入る窓でもある。
第三に、EDA 攻勢は「追従」から「デバイスへの束縛」へ。国産 EDA の出口は Vivado の複製ではなく、国産デバイスと深く束縛し、特定領域(特殊用途、産業、映像)で深く徹底し、「十分良い・安定・密着サービス」で評判を築いてから汎用ハイエンドへ漸進的に伸ばすことだ。
第四に、資本化と統合が業界集中を加速する。紫光同創が IPO へ疾走し、安路はすでに上場済み、多くのベンダが大基金と産業資本の支援を受ける——上場融資が先端プロセス研究と生態系投資を支え、業界統合が資源の分散を避けて真の頭目力を形成する。
おわりに:「置換」から「定義」へ
7 年間で中国 FPGA は「チップがない」から「国産チップを使う勇気」への跳躍を完了した:自給率 40% 前後、メガゲート量産、FinFET 着地、5 ベンダがそれぞれのトラックで足場を固めた。だが深い水域も同じく現実だ——EDA ツールチェーン、ハイエンドデバイス、開発者生態系は国際勢に後れを取り、商業ループは始まったばかり。
FPGA の特別な性質は、一点突破ではなく「チップ + ソフト + 生態系 + シナリオ」のシステム能力を試すことだ。幸いなことに、中国には世界最大の下流応用市場、最も完全なボードとシステム生態系、「首根っこを押さえられて」絞り出される波状の置換需要がある。「置換」から「定義」への道は長いが、方向はすでに不可逆だ。
参考资料(公開資料より編集、2026 年時点):AMD による Xilinx 買収完了(2022.2);Intel が Altera の 51% を Silver Lake へ譲渡(2025.9 完了);グローバル FPGA 勢力図(AMD 約 51%、2 巨頭で高密度売上の 80–85%);2018 年 ZTE 事件と 69.83 億元の損失;中国 FPGA 市場規模予測(中研普華 / Frost & Sullivan / Morgan Stanley / MarketsandMarkets);紫光同創 Titan-3・PG3T1300/1500・Kosmo、复旦微 28nm メガゲート、安路 ELF5 各社公式発表;魏少軍教授の EDA 発言;成都シノマイクロのメガゲート EDA 発表。
Duyuan Electronics · 業界インサイト | データは 2026 年 9 月時点。各機関の数値は範囲が異なるため出典を付記。